Chargement de l'article
Paiements, comptes, IBAN, cartes et conformité deviennent des briques directement intégrées aux plateformes. Le Fintech-as-a-Service transforme cette infrastructure invisible en avantage produit, opérationnel et concurrentiel.
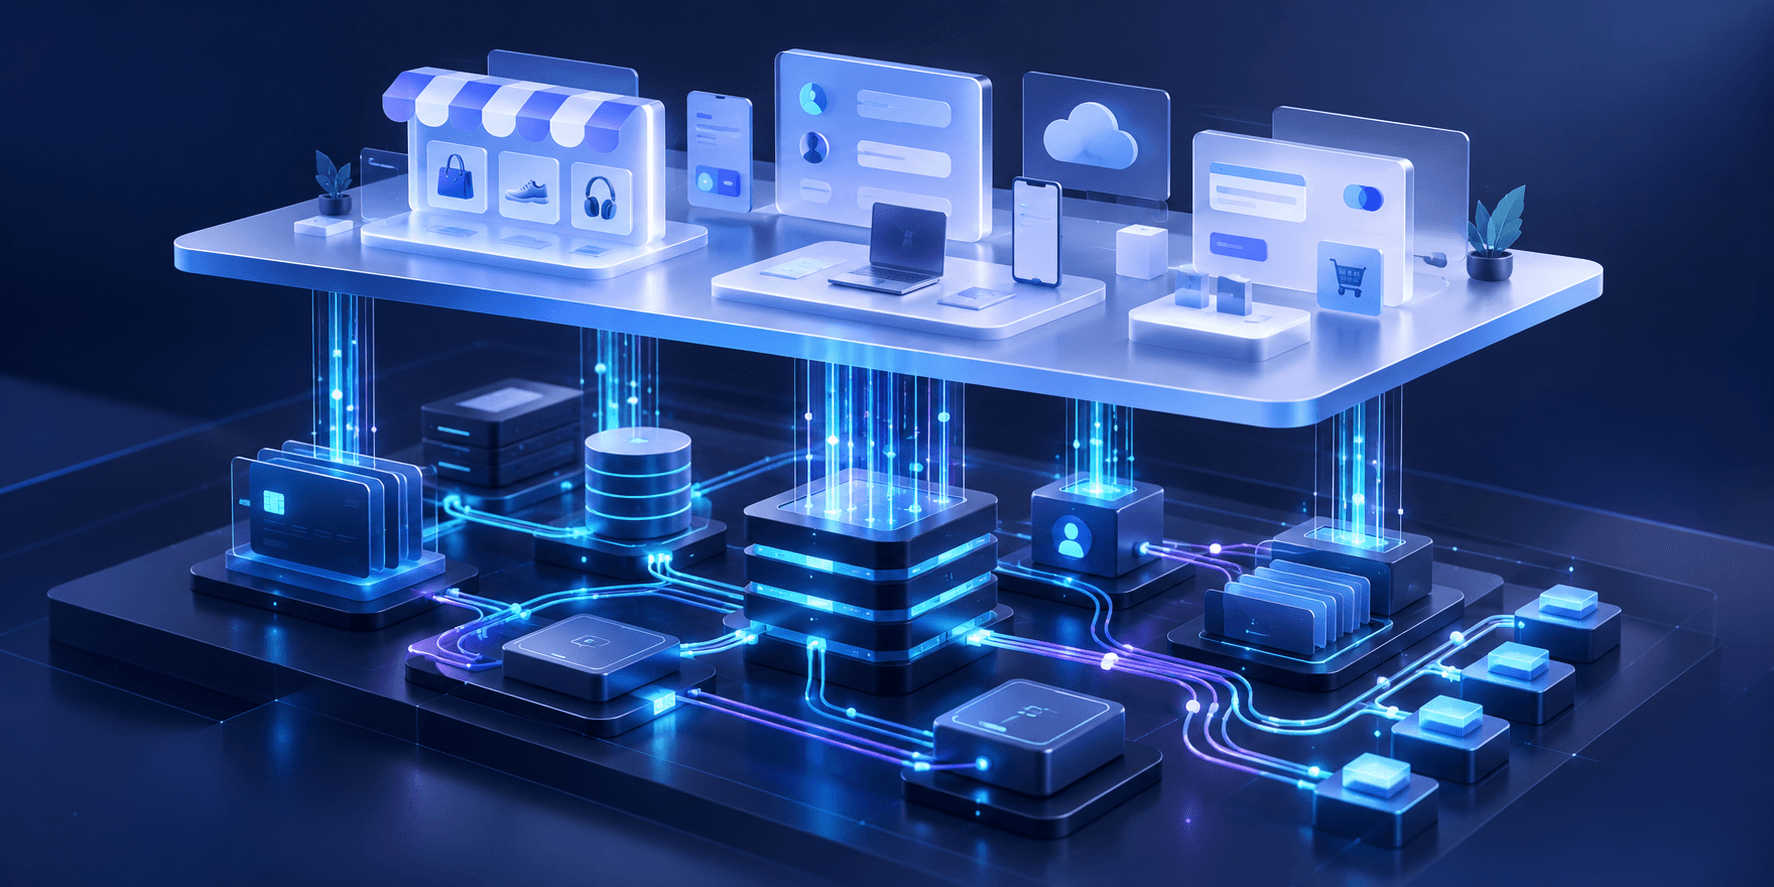
Longtemps, les plateformes numériques se sont différenciées par leurs fonctionnalités métier, leur ergonomie ou leur capacité à centraliser les données. Cette compétition se déplace désormais vers une couche moins visible, mais de plus en plus stratégique : l’infrastructure financière.
Encaissement, comptes de paiement, IBAN, redistribution des fonds, cartes, contrôle des bénéficiaires ou automatisation de la conformité ne sont plus nécessairement des services périphériques. Intégrés directement dans une plateforme, ils peuvent devenir une composante de l’expérience utilisateur et un levier de différenciation durable.
C’est précisément la promesse du Fintech-as-a-Service : permettre à une entreprise non financière d’intégrer des services financiers dans son produit, sans devoir construire seule l’ensemble de l’infrastructure technologique, opérationnelle et réglementaire nécessaire.
Le Fintech-as-a-Service, ou FaaS, désigne un modèle dans lequel une infrastructure financière modulaire est mise à la disposition d’une entreprise par l’intermédiaire d’API, de composants techniques ou de solutions en marque blanche.
Selon les besoins et le cadre applicable, cette infrastructure peut notamment couvrir :
l’encaissement et le décaissement ;
l’ouverture de comptes de paiement ;
l’attribution d’IBAN ;
l’émission ou la gestion de cartes ;
les virements et prélèvements ;
la répartition automatisée de fonds ;
le KYC et le KYB ;
la lutte contre la fraude et le blanchiment ;
le rapprochement des transactions ;
ou encore certaines interactions avec des actifs numériques.
L’utilisateur final reste dans l’environnement de la plateforme. Il n’a pas nécessairement conscience de la succession de prestataires, de contrôles et de systèmes mobilisés pour exécuter l’opération.
Le service financier devient ainsi une fonction intégrée au parcours métier, au même titre que la gestion d’un projet, d’une commande ou d’une facture.
Ces trois expressions sont proches, mais ne recouvrent pas exactement la même réalité.
Le Banking-as-a-Service désigne généralement la mise à disposition de services ou de capacités bancaires par un établissement habilité, souvent au moyen d’API.
L’embedded finance, ou finance intégrée, décrit le résultat du point de vue de l’utilisateur : un service financier est accessible directement dans un logiciel, une marketplace ou une application non financière.
Le Fintech-as-a-Service peut être compris comme la couche d’orchestration permettant de produire cette expérience. Il associe les briques de paiement, les interfaces techniques, la conformité, les outils de gestion et, selon le modèle retenu, plusieurs partenaires réglementés.
En pratique, la terminologie importe moins que l’architecture choisie. Une intégration pertinente doit établir clairement :
qui fournit le service réglementé ;
qui détient ou cantonne les fonds ;
qui réalise les contrôles de conformité ;
qui traite les incidents ;
qui porte la relation contractuelle ;
et quelles responsabilités restent à la charge de la plateforme.
Une fonctionnalité visible peut être imitée. Une infrastructure financière correctement intégrée est beaucoup plus difficile à reproduire.
Elle repose sur une combinaison de technologie, de conformité, de procédures opérationnelles, de partenaires, de gouvernance des données et de capacité à traiter les incidents. Cette profondeur crée une différence moins spectaculaire qu’une nouvelle interface, mais potentiellement plus défendable.
La plateforme ne se contente plus d’aider ses utilisateurs à gérer une activité. Elle leur permet aussi d’exécuter les flux financiers liés à cette activité.
Une marketplace peut, par exemple, encaisser une transaction, identifier les bénéficiaires, calculer une commission puis redistribuer les fonds. Un logiciel de gestion peut rapprocher automatiquement un paiement avec une facture. Une plateforme sectorielle peut proposer un compte de paiement et des moyens de paiement adaptés à ses utilisateurs.
Le produit ne s’arrête alors plus à la gestion de l’information : il accompagne l’exécution de l’opération.
Cette évolution transforme la place de la plateforme dans la chaîne de valeur.
Lorsqu’un utilisateur doit quitter son logiciel pour ouvrir son interface bancaire, initier un paiement, rechercher une transaction puis rapprocher manuellement les données, l’expérience reste fragmentée. Chaque rupture augmente la charge administrative et le risque d’erreur.
À l’inverse, lorsque ces opérations sont intégrées au logiciel métier, la plateforme peut devenir le point d’entrée principal pour piloter l’activité.
Cette intégration peut améliorer :
la fluidité des parcours ;
la qualité et la disponibilité des données ;
l’automatisation des tâches ;
la visibilité sur les flux ;
la fréquence d’utilisation du logiciel ;
et la fidélisation des utilisateurs.
La plateforme devient plus difficile à remplacer, non parce qu’elle enferme artificiellement ses clients, mais parce qu’elle concentre davantage de valeur opérationnelle dans un environnement cohérent.
À première vue, connecter une API de paiement peut sembler relativement simple. Mais une infrastructure financière ne se résume pas à une connexion technique.
Il faut également prendre en compte :
le statut réglementaire des différentes parties ;
la connaissance et la vérification des clients ;
la lutte contre le blanchiment et le financement du terrorisme ;
la protection et le cantonnement éventuel des fonds ;
l’authentification ;
la gestion des fraudes et des contestations ;
la sécurité des systèmes ;
le suivi des transactions ;
le reporting ;
la continuité d’activité ;
et le traitement des réclamations.
La réglementation européenne poursuit par ailleurs le développement d’un marché des paiements plus intégré, plus rapide et plus sécurisé. Le cadre des paiements instantanés impose notamment de nouvelles exigences relatives à leur disponibilité, à leur tarification et à la vérification du bénéficiaire. Ces évolutions renforcent l’intérêt d’une architecture capable de suivre les transformations réglementaires et opérationnelles du marché. La Banque centrale européenne détaille les principales exigences applicables aux paiements instantanés.
Pour une plateforme, tout développer en interne revient donc à immobiliser des ressources importantes sur une expertise qui n’est pas toujours au cœur de son avantage concurrentiel.
Le Fintech-as-a-Service permet de mutualiser une partie de cette complexité. Il ne supprime pas les obligations de la plateforme, mais peut l’aider à les identifier, les répartir et les intégrer dès la conception du parcours.
Le marché a parfois réduit la finance intégrée à une logique de catalogue : une API pour le paiement, une autre pour le KYC, une troisième pour les comptes ou les cartes.
Cette approche trouve rapidement ses limites. Plus le nombre de prestataires augmente, plus la plateforme doit gérer d’interfaces, de contrats, de formats de données et de responsabilités croisées.
La véritable valeur d’une infrastructure Fintech-as-a-Service réside donc moins dans le nombre d’API proposées que dans sa capacité à orchestrer l’ensemble.
Une architecture robuste doit notamment assurer :
La cohérence fonctionnelle
Les services financiers doivent répondre au cas d’usage réel, et non être ajoutés comme des modules isolés.
La cohérence réglementaire
Chaque rôle doit être défini : fournisseur du service, distributeur, agent éventuel, sous-traitant ou simple partenaire technologique.
La cohérence des données
Les informations collectées lors de l’onboarding, des contrôles et des transactions doivent circuler de manière sécurisée et exploitable.
La cohérence de l’expérience utilisateur
Les exigences de conformité doivent être intégrées au parcours sans créer de friction disproportionnée.
La cohérence opérationnelle
La plateforme doit savoir qui intervient lorsqu’un paiement échoue, qu’un compte est bloqué ou qu’un contrôle complémentaire est nécessaire.
Le partenaire d’infrastructure devient ainsi un architecte de flux, et non un simple fournisseur de composants.
À mesure que les interfaces se standardisent et que l’intelligence artificielle facilite le développement de nouvelles fonctionnalités, la différenciation visible peut devenir moins durable.
La profondeur de l’infrastructure prend alors davantage d’importance.
Deux plateformes peuvent proposer une expérience similaire en apparence. Mais celle qui maîtrise le mieux l’onboarding, les paiements, la réconciliation, la redistribution des fonds et la conformité dispose d’un avantage structurel.
Cette maîtrise peut lui permettre de :
réduire les tâches manuelles ;
proposer des parcours plus courts ;
améliorer la connaissance de ses utilisateurs ;
créer de nouveaux services ;
adapter son modèle de revenus ;
et accompagner plus facilement son développement sur de nouveaux marchés.
L’infrastructure financière devient donc un actif produit. Elle influence directement la qualité de l’expérience, l’économie du service et la capacité de la plateforme à évoluer.
Non. Son principal intérêt est précisément de rendre accessibles des capacités qui auraient été trop longues ou trop coûteuses à construire isolément.
Une plateforme n’a pas besoin d’intégrer immédiatement un ensemble complet de services financiers. Une démarche progressive peut commencer par un besoin clairement identifié :
simplifier les encaissements ;
automatiser la redistribution ;
proposer un compte de paiement ;
intégrer un IBAN ;
accélérer le règlement de certains utilisateurs ;
ou fluidifier le contrôle des entreprises clientes.
L’enjeu consiste à partir du cas d’usage, puis à sélectionner l’architecture correspondante. Ajouter des services financiers sans besoin démontré risque au contraire d’alourdir le produit et son cadre opérationnel.
Le choix ne doit pas reposer uniquement sur la documentation technique ou le délai annoncé d’intégration.
Quel établissement fournit le service ? Dans quels pays peut-il intervenir ? Quels services son statut lui permet-il effectivement de proposer ?
2. La modularité
L’architecture permet-elle de commencer avec une première brique, puis d’en ajouter d’autres sans reconstruire l’ensemble du parcours ?
3. La capacité d’orchestration
Le prestataire sait-il articuler paiements, comptes, onboarding, conformité et gestion des flux autour d’un cas d’usage unique ?
4. La qualité de l’intégration
La solution permet-elle de conserver une expérience cohérente avec l’identité et les parcours de la plateforme ?
5. La répartition des responsabilités
Les contrats précisent-ils clairement les obligations de chaque partie, le traitement des incidents et la gestion de la relation utilisateur ?
6. La trajectoire du produit
L’infrastructure peut-elle accompagner une augmentation des volumes, l’ajout de nouveaux services ou une évolution géographique ?
Le partenaire le plus pertinent n’est pas nécessairement celui qui promet le plus grand nombre de fonctionnalités. C’est celui qui propose une architecture proportionnée, compréhensible et compatible avec la stratégie de la plateforme.
Tractial développe une offre de Fintech-as-a-Service articulée autour de briques complémentaires et d’interconnexions adaptées aux besoins de ses partenaires : encaissement, comptes de paiement, programmes de cartes et dispositifs d’intégration de services de paiement.
L’objectif n’est pas d’ajouter une couche financière générique à tous les logiciels. Il est de construire, avec chaque plateforme, une infrastructure cohérente avec son activité, ses utilisateurs, ses flux et ses contraintes.
Cette démarche repose sur une expérience historique des paiements et sur un positionnement réglementé. Tractial est un établissement de paiement agréé et supervisé par l’ACPR sous la référence CIB 16748. La société est également enregistrée en France en tant que prestataire de services sur actifs numériques sous le numéro E2023-092. Consulter la présentation des solutions et les références réglementaires de Tractial.
L’articulation exacte des services dépend toutefois du projet, du profil des utilisateurs, des territoires concernés et de l’analyse réglementaire applicable.
Le futur du Fintech-as-a-Service ne se jouera probablement pas sur la visibilité de la technologie. Il se jouera sur sa capacité à disparaître derrière une expérience simple, fiable et cohérente.
Pour l’utilisateur, payer, recevoir, répartir ou rapprocher des fonds devra devenir une composante naturelle de son logiciel métier. Pour la plateforme, cette apparente simplicité reposera sur une infrastructure complexe, réglementée et interconnectée.
C’est là que se déplace la compétition : sous l’interface, dans la maîtrise des flux et dans la capacité à transformer une infrastructure financière en avantage produit.
Les plateformes qui anticipent ce mouvement peuvent dépasser leur rôle d’outil de gestion pour devenir un environnement opérationnel plus complet. Celles qui considèrent encore le paiement comme une simple étape externe risquent, à terme, de laisser une partie essentielle de l’expérience et de la valeur à d’autres acteurs.
Vous envisagez d’intégrer des paiements, des comptes de paiement, des IBAN ou un programme de cartes à votre plateforme ?
Tractial peut étudier votre modèle, vos parcours et vos flux afin d’identifier l’architecture financière et réglementaire la plus cohérente avec votre projet.